ERP para Distribuidoras: como escolher um sistema completo para integrar e controlar sua operação?
Controlar uma distribuidora exige muito mais do que registrar compras e vendas. A empresa precisa acompanhar mercadorias recebidas, produtos reservados, pedidos em separação, entregas pendentes, faturamento e compromissos financeiros. Quando cada setor utiliza planilhas ou sistemas diferentes, uma venda pode ser confirmada sem estoque disponível, uma compra pode não aparecer na previsão de recebimento e um pedido pode ficar parado sem que os responsáveis percebam. Um ERP para Distribuidoras ajuda a integrar essas informações e organizar o fluxo operacional. Entretanto, escolher a ferramenta adequada exige avaliar funcionalidades, processos internos, facilidade de utilização e necessidades específicas da empresa. Neste artigo, você entenderá como funciona essa integração, quais recursos devem ser considerados e como avaliar um sistema antes da contratação.
O que você precisa saber antes de escolher um ERP para Distribuidoras?
A escolha de um sistema de gestão deve partir dos problemas reais enfrentados pela distribuidora. Ter muitas funcionalidades não significa, necessariamente, que a solução atenderá às necessidades da empresa.
Entre os principais pontos que devem ser considerados estão:
-
A integração entre compras, estoque, vendas, faturamento, expedição e financeiro precisa acompanhar o fluxo real de trabalho.
-
O controle de estoque deve permitir identificar mercadorias disponíveis, reservadas, em recebimento e com movimentações pendentes.
-
Os pedidos precisam ser acompanhados desde o registro comercial até a separação, conferência e saída das mercadorias.
-
Os recursos financeiros devem relacionar compras e vendas aos respectivos pagamentos e recebimentos.
-
Os relatórios precisam fornecer informações confiáveis para analisar vendas, reposição, giro de estoque, margens e fluxo de caixa.
-
A implantação depende de cadastros organizados, processos definidos, treinamento e conferências periódicas.
Os resultados obtidos com um ERP dependem tanto dos recursos disponíveis quanto da qualidade das informações registradas e dos procedimentos adotados pela empresa.
O que é um ERP para Distribuidoras e como funciona?
Um ERP, sigla para Enterprise Resource Planning, é um sistema de gestão empresarial desenvolvido para integrar informações e processos de diferentes áreas de uma organização.
No segmento de distribuição, sua função é conectar atividades relacionadas à compra de mercadorias, recebimento, armazenamento, comercialização, separação, faturamento, expedição e controle financeiro.
Na prática, um ERP para Distribuidoras permite que os dados de uma operação sejam utilizados pelos setores envolvidos, evitando que cada departamento precise manter registros completamente independentes.
Imagine uma distribuidora de produtos de limpeza que realiza compras com diferentes fornecedores e atende supermercados, lojas e estabelecimentos comerciais.
Quando uma mercadoria chega, o responsável pelo recebimento precisa conferir os produtos e registrar sua entrada. Essa informação será utilizada pelo estoque para atualizar as quantidades disponíveis.
Posteriormente, um vendedor poderá consultar o saldo e registrar um pedido. Os produtos poderão ser reservados, separados e conferidos antes do faturamento.
Após a expedição, o financeiro acompanhará os valores que deverão ser recebidos do cliente.
Com informações integradas, essas etapas podem compartilhar dados do mesmo produto, cliente e pedido, diminuindo a necessidade de lançamentos repetidos.
O que significa ERP na gestão empresarial?
A expressão Enterprise Resource Planning pode ser traduzida como Planejamento dos Recursos Empresariais.
O conceito está relacionado à organização de informações e processos necessários para administrar uma empresa.
Isso não significa que o sistema realiza automaticamente todas as decisões.
O ERP fornece uma estrutura para registrar movimentações, relacionar informações, executar processos configurados e apresentar dados para acompanhamento.
Por exemplo, quando um produto é cadastrado corretamente, suas informações podem ser aproveitadas em diferentes atividades:
-
Registro de pedidos de compra;
-
Recebimento de mercadorias;
-
Controle de estoque;
-
Formação de preços;
-
Pedidos de venda;
-
Separação e conferência;
-
Faturamento;
-
Relatórios gerenciais.
Dessa maneira, o mesmo produto não precisa ser identificado de formas diferentes em cada setor.
O compartilhamento de informações também pode incluir clientes, fornecedores, condições comerciais, documentos fiscais e movimentações financeiras.
Entretanto, a integração precisa ser avaliada na prática, pois a existência de diferentes módulos não garante que todas as informações sejam automaticamente compartilhadas.
Como funciona o fluxo operacional dentro de uma distribuidora?
O funcionamento pode ser compreendido acompanhando o caminho de uma mercadoria, desde sua aquisição até o recebimento financeiro da venda.
Um fluxo operacional comum é:
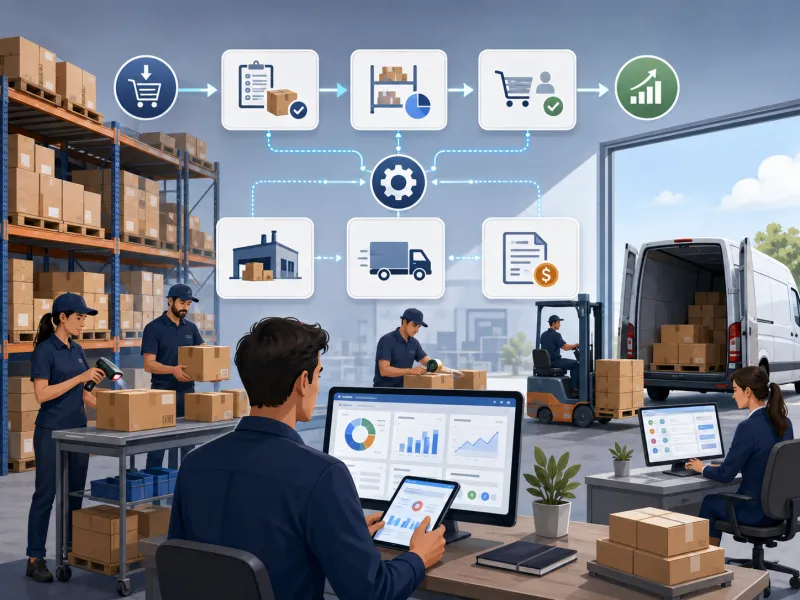
Compra → Recebimento → Estoque → Pedido de venda → Reserva → Separação → Conferência → Faturamento → Expedição → Financeiro
O processo começa quando a distribuidora identifica a necessidade de adquirir determinado produto.
O setor de compras pode consultar informações de estoque, histórico de vendas e pedidos pendentes para definir o que precisa ser adquirido.
Após negociar com o fornecedor, registra o pedido de compra.
Quando a mercadoria chega, o recebimento realiza a conferência e registra a entrada, de acordo com os procedimentos adotados.
Nesse momento, o estoque passa a considerar as quantidades efetivamente recebidas.
Com as informações atualizadas, o setor comercial consegue consultar a disponibilidade dos produtos.
Quando uma venda é confirmada, os itens podem ser reservados para aquele pedido, conforme as regras configuradas.
A equipe responsável pelo estoque realiza a separação, confere os produtos e encaminha o pedido para as etapas seguintes.
O faturamento utiliza as informações comerciais registradas anteriormente para preparar os documentos aplicáveis à operação.
Posteriormente, a expedição organiza a retirada ou entrega das mercadorias.
O financeiro acompanha os valores relacionados à venda, seus vencimentos e os pagamentos realizados.
Esse fluxo pode variar conforme a estrutura da distribuidora. Algumas empresas possuem aprovação comercial antes da separação, enquanto outras trabalham com faturamento antes da preparação física dos pedidos.
O importante é que cada etapa possua uma sequência definida e informações disponíveis para os responsáveis.
Qual é a diferença entre um ERP genérico e um sistema voltado para distribuidoras?
Sistemas de gestão podem atender diferentes segmentos, mas cada atividade empresarial possui necessidades operacionais específicas.
Uma empresa prestadora de serviços, por exemplo, pode concentrar grande parte de seus processos em contratos, atendimentos e faturamento.
Já uma distribuidora depende diretamente da movimentação de mercadorias, do controle de disponibilidade e da organização de pedidos.
Por isso, é importante verificar se o ERP atende situações comuns nesse segmento.
Uma delas é a existência de diferentes unidades comerciais.
Uma distribuidora pode comprar determinado produto em caixas fechadas e comercializá-lo em unidades menores, quando essa operação for permitida e fizer parte de sua rotina.
Nesse caso, o sistema precisa representar corretamente a relação entre as unidades utilizadas nas compras, no estoque e nas vendas.
Outro exemplo é a reserva de produtos.
Uma mercadoria pode permanecer fisicamente armazenada, mas já estar comprometida com um pedido confirmado.
Se o sistema não diferencia essas situações, o comercial pode prometer uma quantidade que já foi destinada a outro cliente.
Também existem distribuidoras que trabalham com diversos depósitos, produtos controlados por lote, mercadorias com validade e diferentes etapas de separação e expedição.
Um ERP genérico pode atender parte dessas necessidades. Portanto, a diferença não deve ser avaliada apenas pela descrição comercial do produto, mas pela capacidade de executar os processos específicos da empresa.
Quando uma distribuidora precisa adotar um ERP?
Não existe uma quantidade universal de funcionários, pedidos ou produtos que determine quando uma empresa deve utilizar um sistema integrado.
A necessidade aparece quando os controles existentes deixam de acompanhar adequadamente a operação.
Alguns sinais merecem atenção.
O primeiro é a dificuldade para identificar o estoque realmente disponível. Se cada vendedor precisa consultar o depósito para confirmar a quantidade de um produto, pode existir falta de integração entre os registros.
Outro sinal é a necessidade de digitar as mesmas informações em diferentes ferramentas.
Uma venda registrada no comercial, por exemplo, pode precisar ser lançada novamente no faturamento e no financeiro.
Também é importante observar situações em que pedidos são esquecidos, mercadorias são separadas incorretamente ou os relatórios apresentam números diferentes.
Esses problemas não significam que toda a solução esteja na contratação de um ERP. Processos mal definidos continuarão gerando dificuldades mesmo com uma ferramenta integrada.
Entretanto, quando os problemas estão relacionados à fragmentação das informações, um sistema adequado pode ajudar a estabelecer controles mais consistentes.
Por que uma distribuidora precisa de um sistema ERP?
Uma distribuidora depende da circulação constante de produtos e informações.
As compras realizadas precisam ser acompanhadas pelo estoque. Os produtos disponíveis precisam ser conhecidos pelo setor comercial. Os pedidos registrados devem chegar aos responsáveis pela separação e expedição.
Além disso, as operações precisam alimentar os registros financeiros correspondentes.
Quando esses processos funcionam de maneira isolada, a empresa pode enfrentar dificuldades para identificar pendências e compreender a situação real de suas atividades.
A utilização de um sistema integrado contribui para organizar essas informações, desde que os registros sejam realizados corretamente.
Centralização das informações operacionais
Um dos principais benefícios de um ERP está na possibilidade de manter informações relacionadas dentro de uma mesma estrutura.
Sem integração, é comum que diferentes setores utilizem controles próprios.
O setor de compras pode possuir uma planilha com pedidos realizados aos fornecedores.
O estoque pode utilizar outro arquivo para registrar entradas e saídas.
O comercial pode registrar vendas em um programa específico, enquanto o financeiro acompanha pagamentos e recebimentos em controles separados.
Essa organização exige que informações sejam transferidas manualmente entre os setores.
Se um arquivo não for atualizado, diferentes pessoas poderão trabalhar com dados inconsistentes.
Com uma base integrada, produtos, clientes, fornecedores e movimentações podem ser utilizados pelos setores responsáveis pelas operações.
O cadastro de um cliente, por exemplo, pode reunir informações necessárias para vendas, faturamento e financeiro.
Isso diminui a necessidade de criar diferentes registros para representar a mesma operação.
A centralização também facilita consultas ao histórico.
Quando surge uma divergência relacionada a determinado produto, o responsável pode analisar as movimentações registradas e identificar quais operações contribuíram para a alteração do saldo.
Redução de lançamentos manuais e informações duplicadas
Planilhas são ferramentas úteis para diversas atividades administrativas.
O problema aparece quando elas se tornam o principal meio de comunicação entre setores que precisam compartilhar informações constantemente.
Imagine uma distribuidora que recebe pedidos de vendedores externos.
Os pedidos são enviados para o escritório, onde outra pessoa digita as informações no sistema comercial.
Depois disso, os dados são transferidos para uma planilha utilizada pelo estoque.
Após o faturamento, o financeiro realiza um novo lançamento para acompanhar o recebimento.
Nesse processo, a mesma informação pode ser registrada várias vezes.
Cada lançamento adicional representa uma oportunidade de divergência.
O código do produto pode ser digitado incorretamente, uma quantidade pode ser alterada e uma condição de pagamento pode não acompanhar a venda original.
Quando o sistema permite utilizar o pedido como origem das etapas seguintes, parte dessas informações não precisa ser digitada novamente.
Entretanto, a redução de lançamentos manuais não elimina a necessidade de conferência.
Recebimentos, separações, pagamentos e outras atividades continuam exigindo validações para garantir que o registro corresponda à operação realizada.
Maior acompanhamento das atividades
Outro benefício está na possibilidade de identificar o andamento das operações.
Considere uma distribuidora que recebe 80 pedidos durante determinado dia.
Ao final do expediente, a gestão precisa saber quais pedidos foram concluídos, quais aguardam separação e quais apresentam pendências.
Sem um controle organizado, essa verificação pode depender de conversas com diferentes funcionários ou da conferência manual de documentos.
Com informações registradas por etapa, torna-se possível acompanhar a situação dos pedidos.
A empresa pode identificar, por exemplo:
-
Pedidos aguardando liberação;
-
Mercadorias reservadas;
-
Pedidos pendentes de separação;
-
Vendas aguardando faturamento;
-
Mercadorias prontas para expedição;
-
Entregas ainda não finalizadas.
A disponibilidade dessas informações dependerá das funcionalidades existentes e da forma como os processos foram configurados.
O principal objetivo é permitir que a gestão identifique pendências antes que elas prejudiquem as atividades seguintes.
Redução de divergências de estoque
O estoque incorreto pode afetar diferentes setores ao mesmo tempo.
Quando uma mercadoria sai fisicamente do depósito sem que sua movimentação seja registrada, o sistema pode continuar apresentando uma quantidade que não existe mais.
O comercial utiliza essa informação para realizar novas vendas.
Posteriormente, a equipe de separação percebe que não há produtos suficientes para atender aos pedidos.
Isso gera a necessidade de revisar vendas, consultar fornecedores ou negociar alterações com clientes.
Um sistema integrado ajuda a relacionar as movimentações físicas aos registros operacionais.
Entretanto, a confiabilidade do estoque depende de procedimentos como recebimento, conferência, registro de saídas, inventários e controle de ajustes.
O Sebrae, em suas orientações sobre controle de estoque, destaca a importância de registrar entradas e saídas, identificar as movimentações e realizar inventários rotativos.
Essas práticas continuam necessárias mesmo quando a empresa utiliza um sistema informatizado.
Melhor rastreabilidade das operações
A rastreabilidade permite compreender a origem e o histórico de determinada movimentação.
Em uma distribuidora, isso pode envolver a identificação da compra que originou uma entrada de estoque, do pedido que gerou uma saída ou da venda relacionada a determinado lançamento financeiro.
Imagine que um cliente informe ter recebido quantidade diferente daquela faturada.
A empresa precisa consultar o pedido original, a separação, a conferência e os documentos relacionados à operação.
Quando essas informações estão conectadas, a análise da ocorrência pode ser realizada de maneira mais organizada.
Também é possível investigar divergências entre compras e recebimentos ou entre vendas e pagamentos.
A rastreabilidade não elimina erros operacionais, mas contribui para identificar onde eles ocorreram e quais registros precisam ser analisados.
Quais setores devem estar integrados em um ERP para Distribuidoras?
A integração deve acompanhar as principais atividades da empresa.
Não basta que diferentes setores utilizem o mesmo programa. É necessário verificar se as informações registradas em uma etapa podem alimentar os processos relacionados.
Uma compra, por exemplo, precisa produzir informações úteis para recebimento, estoque e financeiro.
Da mesma maneira, uma venda deve disponibilizar os dados necessários para reserva, separação, faturamento e acompanhamento financeiro.
Compras
O setor de compras é responsável por organizar a aquisição das mercadorias necessárias para atender à demanda.
Para isso, precisa consultar informações sobre estoque, histórico de movimentações, pedidos pendentes e produtos que exigem reposição.
Quando os dados estão integrados, o responsável pode avaliar a necessidade de compra utilizando informações registradas pelos demais setores.
Depois da negociação com o fornecedor, o pedido de compra deve reunir produtos, quantidades, valores e condições acordadas.
Essas informações podem ser utilizadas no recebimento das mercadorias.
O financeiro também precisa acompanhar os compromissos relacionados às aquisições.
A integração evita que a compra seja apenas um registro comercial sem continuidade nos processos seguintes.
Recebimento de mercadorias
O recebimento é responsável por verificar os produtos que chegam à distribuidora.
Essa etapa precisa considerar o que foi comprado, o que foi entregue e quais divergências foram encontradas.
Uma entrega pode apresentar quantidades menores do que as solicitadas, produtos diferentes ou mercadorias avariadas.
Por isso, o recebimento deve permitir conferir as informações antes de confirmar a entrada.
Quando o processo está relacionado ao pedido de compra, torna-se mais simples identificar as diferenças.
Também é importante distinguir mercadorias fisicamente recebidas daquelas que ainda estão previstas para chegar.
O registro de uma compra não deve, por si só, representar a disponibilidade física de produtos que ainda não foram entregues.
Estoque
O estoque concentra informações sobre a movimentação das mercadorias.
Entre suas atividades estão o registro de entradas, saídas, reservas, transferências, devoluções, perdas e ajustes.
Esse setor precisa trabalhar com informações consistentes porque suas movimentações influenciam compras e vendas.
Quando uma entrada é confirmada, o saldo correspondente deve refletir a quantidade recebida.
Quando uma saída acontece, a movimentação precisa ser considerada para evitar que a mercadoria continue aparecendo como disponível.
O estoque também precisa informar quais quantidades estão comprometidas com pedidos em andamento.
Dessa forma, a empresa consegue distinguir a existência física dos produtos de sua disponibilidade comercial.
Vendas
O comercial utiliza cadastros de clientes, produtos, preços, condições comerciais e informações do estoque para registrar os pedidos.
Uma venda pode começar pelo contato de um cliente, pela visita de um representante ou pelo recebimento de uma solicitação em determinado canal comercial.
Independentemente da origem, o pedido precisa conter informações suficientes para as etapas seguintes.
Após o registro, o sistema pode disponibilizar os dados para análise, reserva, separação e faturamento.
Essa continuidade é importante para evitar que a equipe operacional precise interpretar pedidos incompletos ou procurar informações que deveriam ter sido registradas no início.
Separação de pedidos
A separação transforma as informações comerciais em uma atividade física dentro do depósito.
Os responsáveis precisam identificar quais produtos devem ser retirados, em quais quantidades e para quais clientes.
Quando existem muitos pedidos simultâneos, é importante acompanhar a situação de cada operação.
O sistema pode organizar listas de separação e apresentar informações como código, descrição, quantidade e localização dos produtos, quando disponíveis.
Depois da preparação, os itens devem passar pela conferência prevista no procedimento da empresa.
Essa etapa permite identificar possíveis diferenças antes do faturamento ou da saída das mercadorias.
Faturamento
O faturamento utiliza as informações comerciais e fiscais necessárias para documentar a operação.
Os dados do cliente, produtos, quantidades, preços e condições relacionadas à venda precisam estar corretos.
Quando o pedido já possui essas informações, o sistema pode aproveitá-las para reduzir redigitação.
Entretanto, o faturamento exige atenção às regras fiscais aplicáveis.
A emissão de documentos deve observar a natureza da operação, o enquadramento da empresa, a legislação e os procedimentos definidos com a contabilidade.
A integração com vendas ajuda a manter consistência entre o que foi negociado e o que será faturado, mas não substitui a conferência fiscal.
Expedição
A expedição organiza a saída das mercadorias para retirada ou entrega.
Nesse momento, a equipe precisa identificar quais pedidos estão liberados, quais volumes pertencem a cada operação e quais documentos devem acompanhar a saída.
Também é importante evitar que pedidos incompletos sejam considerados finalizados indevidamente.
Em distribuidoras com muitas entregas, o processo pode envolver conferência de volumes, organização por rota, identificação de transportadoras e registro de saída.
Esses recursos devem ser avaliados conforme as necessidades da empresa e as funcionalidades efetivamente disponíveis no sistema.
Financeiro
O financeiro precisa acompanhar os efeitos das compras e vendas.
Quando a distribuidora adquire mercadorias, surgem compromissos com fornecedores, conforme as condições negociadas e os eventos que originam os lançamentos.
Quando realiza vendas, podem surgir valores a receber dos clientes.
O sistema deve permitir identificar vencimentos, valores, situações e origens das movimentações.
Essa integração é importante porque o registro de uma venda não significa que o dinheiro já entrou no caixa.
Da mesma maneira, uma compra registrada não representa necessariamente um pagamento realizado naquele momento.
Acompanhando operações e movimentações financeiras separadamente, mas de forma relacionada, a distribuidora consegue compreender melhor suas obrigações e seus recebimentos.
Gestão e relatórios
A gestão utiliza informações de todos os setores para acompanhar os resultados.
Quando os dados estão integrados, os relatórios podem reunir movimentações de compras, estoque, vendas e financeiro.
Isso permite analisar não apenas o faturamento, mas também a disponibilidade de mercadorias, pedidos pendentes, compromissos futuros e valores ainda não recebidos.
Uma empresa pode apresentar crescimento nas vendas e, ao mesmo tempo, enfrentar dificuldades financeiras porque os recebimentos estão concentrados em períodos posteriores.
Por isso, a análise gerencial precisa considerar diferentes áreas.
A integração dos setores contribui para apresentar uma visão mais completa da operação.
Quais funcionalidades um ERP para Distribuidoras deve oferecer?
As funcionalidades necessárias dependem do tamanho da empresa, do tipo de produto comercializado e da organização dos processos.
Uma distribuidora de bebidas pode precisar acompanhar lotes, validades e movimentações entre depósitos.
Uma distribuidora de autopeças pode trabalhar com grande quantidade de códigos e produtos semelhantes.
Já uma empresa que distribui materiais de limpeza pode comercializar mercadorias em diferentes embalagens e unidades.
Por isso, a escolha deve considerar como o sistema representa essas particularidades.
Cadastro completo de produtos
O cadastro de produtos é uma das principais bases da operação.
As informações registradas são utilizadas em compras, estoque, vendas, separação e faturamento.
Um cadastro organizado pode reunir:
-
Código interno do produto;
-
Descrição clara;
-
Código de barras, quando aplicável;
-
Unidade de compra e venda;
-
Grupo ou categoria;
-
Marca;
-
Fornecedores relacionados;
-
Preço de custo;
-
Preço de venda;
-
Informações fiscais;
-
Localização no estoque, quando utilizada.
O código facilita a identificação do item.
A descrição precisa permitir que os usuários reconheçam corretamente a mercadoria, especialmente quando existem produtos parecidos.
Imagine uma distribuidora que comercializa embalagens de detergente com volumes diferentes.
Se os cadastros forem identificados apenas como “detergente”, o setor comercial e o estoque poderão ter dificuldades para distinguir os itens.
Uma descrição padronizada, com características relevantes, diminui esse risco.
Também é importante controlar unidades de medida.
Se determinado produto é comprado por caixa e vendido por unidade, o sistema precisa representar corretamente essa relação para evitar divergências de saldo.
Cadastro de clientes
O cadastro de clientes concentra informações necessárias para registrar e acompanhar as vendas.
Entre os dados relevantes estão identificação, endereço, contatos, informações fiscais e condições comerciais aplicáveis.
Dependendo das necessidades da distribuidora, também podem existir informações sobre tabelas de preços, condições de pagamento e limites de crédito.
Esses recursos precisam ser avaliados durante a escolha do sistema.
Um cadastro organizado facilita a localização dos clientes e reduz a necessidade de redigitar informações a cada pedido.
Também permite relacionar vendas e movimentações financeiras ao mesmo cliente.
Porém, o armazenamento de dados deve observar os princípios de necessidade, segurança e tratamento adequado das informações pessoais.
Cadastro de fornecedores
Os fornecedores precisam possuir registros organizados para apoiar as compras.
O cadastro pode reunir informações de identificação, contatos, condições comerciais e histórico de aquisições.
Com esses dados, o responsável consegue consultar fornecedores anteriores, analisar negociações e localizar pedidos realizados.
Quando as compras estão integradas ao cadastro, fica mais simples acompanhar quais mercadorias foram adquiridas de determinado fornecedor.
O histórico também pode contribuir para avaliar prazos de entrega, variações de preços e ocorrências no recebimento.
Pedidos de compra
O pedido de compra organiza a aquisição de mercadorias.
Ele deve identificar o fornecedor, os produtos, as quantidades, os valores e as condições negociadas.
Esse registro permite acompanhar o que foi solicitado e comparar as informações com o recebimento.
Uma funcionalidade importante é distinguir pedidos pendentes, parcialmente recebidos e concluídos.
Imagine uma aquisição de 100 caixas de determinado produto.
O fornecedor realiza uma primeira entrega de 60 caixas e informa que as outras 40 serão enviadas posteriormente.
O controle precisa permitir identificar o recebimento parcial, evitando considerar que toda a compra já chegou.
Essa informação também ajuda o setor comercial a compreender a disponibilidade atual e a previsão de novas entradas.
Pedidos de venda
O pedido de venda é o registro central da negociação com o cliente.
Ele deve reunir produtos, quantidades, preços, descontos, condições de pagamento e demais informações necessárias.
Quando o pedido está integrado, seus dados podem seguir para reserva, separação, faturamento e financeiro.
A distribuidora também deve avaliar se consegue acompanhar diferentes situações do pedido.
Esses status podem incluir aguardando liberação, liberado, em separação, faturado ou concluído, conforme o fluxo utilizado.
O objetivo é permitir que os setores identifiquem o andamento das vendas sem depender exclusivamente de informações verbais.
Controle de estoque
O sistema precisa registrar as movimentações que alteram a posição dos produtos.
Entre elas estão:
-
Entradas de mercadorias;
-
Saídas relacionadas às vendas;
-
Reservas;
-
Transferências;
-
Devoluções;
-
Perdas e avarias;
-
Ajustes;
-
Inventários.
Também é importante consultar o histórico dessas movimentações.
Quando surge uma diferença de saldo, a empresa precisa compreender quais registros contribuíram para a alteração.
A disponibilidade de relatórios por produto, depósito e período pode facilitar essa análise.
Reserva de mercadorias
A reserva permite identificar produtos comprometidos com pedidos.
Essa funcionalidade merece atenção porque o saldo físico e o saldo disponível podem ser diferentes.
Imagine que a distribuidora possua 150 caixas de determinado produto.
Desse total, 90 caixas já estão reservadas para pedidos confirmados.
Considerando apenas essas informações, existem 60 caixas disponíveis para novas vendas.
Se outras quantidades estiverem bloqueadas ou indisponíveis por algum motivo, elas também precisarão ser consideradas.
O sistema deve permitir compreender essa diferença para evitar que a mesma mercadoria seja comprometida em operações diferentes.
Separação e conferência
A separação precisa utilizar informações confiáveis dos pedidos.
Os responsáveis devem conseguir identificar produtos, quantidades e solicitações pendentes.
Quando a distribuidora utiliza endereçamento de estoque, a localização cadastrada também pode ajudar na preparação.
Depois da separação, a conferência deve verificar a correspondência entre o pedido e os produtos preparados.
Dependendo da operação, também pode ser necessário conferir lotes, validades ou volumes.
O importante é reduzir a possibilidade de que divergências sejam identificadas somente depois da entrega ao cliente.
Faturamento e documentos fiscais
O faturamento precisa estar relacionado às vendas.
A integração permite aproveitar informações registradas no pedido, diminuindo a necessidade de repetir cadastros e valores.
Entretanto, a empresa deve verificar quais documentos fiscais são necessários para suas operações e se o sistema atende às exigências aplicáveis.
A Nota Fiscal Eletrônica, por exemplo, possui regras técnicas relacionadas à emissão, transmissão e autorização.
As orientações oficiais estão disponíveis no Portal Nacional da NF-e.
Durante a avaliação de um ERP, é importante verificar como são realizados o preenchimento das informações fiscais, a emissão, a consulta e o tratamento de rejeições.
Também devem ser consideradas as particularidades tributárias da distribuidora, com orientação do profissional contábil responsável.
Expedição e acompanhamento das entregas
A expedição precisa utilizar informações dos pedidos preparados e liberados.
O sistema deve facilitar a identificação das mercadorias que podem sair da distribuidora e das operações que ainda possuem pendências.
Empresas que trabalham com entregas podem precisar de recursos complementares, como romaneios, organização por transportadora ou acompanhamento de rotas.
Essas funcionalidades não são igualmente necessárias para todas as distribuidoras.
Uma empresa que trabalha apenas com retirada no balcão possui necessidades diferentes de outra que atende clientes em várias cidades.
Por isso, é importante verificar quais recursos logísticos estão efetivamente disponíveis e como eles se relacionam aos pedidos.
Contas a pagar e receber
O financeiro deve permitir registrar e acompanhar obrigações e recebimentos.
O contas a pagar precisa organizar compromissos com fornecedores e demais despesas.
O contas a receber deve reunir valores originados das vendas e outras operações aplicáveis.
Entre as informações importantes estão vencimentos, valores, situação dos títulos, pagamentos e histórico de baixas.
A integração ajuda a relacionar lançamentos financeiros às operações que os originaram.
Controle de caixa
O controle de caixa permite acompanhar movimentações financeiras realizadas pela distribuidora.
É importante registrar entradas e saídas de maneira organizada, com identificação da origem e das informações necessárias para conferência.
Dependendo da operação, também pode ser necessário acompanhar diferentes caixas, formas de recebimento e movimentações bancárias.
A empresa deve avaliar como esses registros se relacionam aos demais controles financeiros.
Relatórios gerenciais
Os relatórios devem transformar os registros operacionais em informações úteis para a gestão.
Entre as análises relevantes estão vendas por período, vendas por produto, compras por fornecedor, posição de estoque, giro, contas a pagar e contas a receber.
A qualidade dos relatórios depende da consistência dos registros.
Um sistema pode apresentar diferentes indicadores, mas os resultados serão pouco confiáveis se os produtos estiverem duplicados ou se as movimentações não forem lançadas corretamente.
Como o ERP ajuda no controle de estoque da distribuidora?
O estoque influencia diretamente a capacidade da distribuidora de atender aos clientes.
Quando os saldos estão incorretos, a empresa pode realizar compras desnecessárias, deixar de vender mercadorias disponíveis ou confirmar pedidos que não poderão ser atendidos integralmente.
Por isso, o controle precisa considerar tanto a quantidade física quanto as movimentações que comprometem ou alteram a disponibilidade.
Um ERP para Distribuidoras pode reunir essas informações, mas sua confiabilidade depende dos procedimentos realizados no recebimento, armazenamento e expedição.
Entrada de mercadorias
A entrada acontece quando os produtos são recebidos e registrados no estoque.
Antes da confirmação, é importante conferir os itens entregues.
A distribuidora precisa verificar se as quantidades correspondem ao pedido e se existem divergências que precisam ser tratadas.
Imagine que o fornecedor tenha enviado 48 caixas, embora o pedido de compra apresente 50 unidades.
Se o sistema registrar automaticamente as 50 caixas como recebidas, o estoque ficará com duas unidades a mais do que a quantidade física.
Essa diferença poderá prejudicar uma venda futura.
Por isso, a entrada deve refletir aquilo que foi efetivamente recebido e aceito, conforme os procedimentos adotados.
Saídas de produtos
As saídas representam a redução das quantidades armazenadas por diferentes motivos.
A venda é uma das origens mais comuns, mas também podem existir transferências, devoluções a fornecedores, perdas e outras movimentações.
Cada situação precisa ser registrada de maneira adequada.
Quando uma mercadoria sai fisicamente sem que a baixa correspondente seja realizada, o saldo do sistema deixa de representar a realidade.
O momento da baixa depende das regras e da configuração do processo. O importante é evitar movimentações duplicadas ou saídas sem registro.
Saldo físico, reservado e disponível
Esses conceitos precisam estar bem definidos.
O saldo físico representa a quantidade existente no estoque conforme os registros das movimentações físicas.
O saldo reservado indica a parcela comprometida com pedidos ou outras operações.
Já o saldo disponível representa aquilo que pode ser utilizado em novas vendas, depois de consideradas as reservas e eventuais bloqueios.
Considere um exemplo:
Uma distribuidora possui 200 caixas registradas no estoque.
Desse total, 130 estão reservadas para pedidos confirmados e 20 estão bloqueadas para análise de avaria.
Nesse cenário, a disponibilidade comercial é de 50 caixas.
A conta é:
Disponível = 200 − 130 − 20 = 50 caixas.
Esse exemplo considera que não existem outros comprometimentos que afetem a disponibilidade.
A distinção entre os saldos ajuda a evitar vendas de quantidades que, embora estejam fisicamente armazenadas, não podem ser utilizadas em novos pedidos.
Transferências entre depósitos
Distribuidoras podem trabalhar com diferentes locais de armazenamento.
Nesses casos, é necessário identificar onde cada mercadoria está disponível.
Uma transferência entre depósitos não deve aumentar o estoque total da empresa.
Ela representa a movimentação de uma quantidade entre locais diferentes.
Imagine que o depósito principal possua 300 unidades e uma unidade secundária possua 80.
A empresa decide transferir 50 unidades do depósito principal para a unidade secundária.
Depois da movimentação corretamente concluída, os saldos serão de 250 e 130 unidades, respectivamente.
O total permanece em 380 unidades.
O controle precisa representar a saída da origem e a entrada no destino, considerando eventuais etapas intermediárias do processo.
Também é importante manter o histórico da transferência.
Ajustes de estoque
Os ajustes são utilizados para corrigir diferenças identificadas entre os registros e as quantidades físicas.
Essas diferenças podem surgir por erros de movimentação, perdas, avarias, contagens incorretas ou outras ocorrências.
Entretanto, o ajuste não deve substituir os registros normais de entrada e saída.
Imagine que uma mercadoria tenha sido vendida e retirada do depósito sem a baixa correspondente.
O procedimento adequado deve considerar a correção da movimentação que ficou pendente, de acordo com os controles da empresa, em vez de simplesmente alterar o saldo sem identificar a origem.
O ajuste precisa ter justificativa e, preferencialmente, informações que permitam verificar quem realizou a operação e por qual motivo.
Inventário de estoque
O inventário é a conferência das quantidades físicas existentes.
Durante o processo, os responsáveis contam os produtos e comparam os resultados com os saldos registrados.
Essa atividade permite identificar divergências que não foram percebidas nas movimentações diárias.
O inventário pode abranger todo o estoque ou determinados grupos de produtos.
Uma distribuidora com grande variedade de mercadorias pode adotar contagens rotativas para verificar grupos de itens ao longo de diferentes períodos.
O Sebrae recomenda a utilização de inventários rotativos como parte dos procedimentos de controle de estoque.
Para que a conferência seja útil, é importante definir o momento da contagem, o tratamento das movimentações em andamento e a forma de investigar diferenças.
Se entradas e saídas continuarem acontecendo sem controle durante a contagem, os resultados poderão apresentar inconsistências.
Estoque mínimo
O estoque mínimo é uma referência utilizada para identificar quantidades que exigem atenção.
Ele ajuda a distribuidora a acompanhar mercadorias que podem precisar de reposição.
Entretanto, o valor adequado não deve ser definido aleatoriamente.
É importante considerar demanda, prazo de fornecimento, frequência das compras e possíveis variações no consumo.
Um produto vendido diariamente pode exigir um acompanhamento diferente de outro que possui procura esporádica.
A empresa também precisa considerar que determinados fornecedores apresentam prazos de entrega maiores.
Estoque máximo
O estoque máximo é uma referência utilizada para limitar quantidades excessivas armazenadas.
Comprar acima da necessidade pode aumentar o capital imobilizado em mercadorias.
Também pode ocupar espaço que poderia ser destinado a produtos com maior demanda.
Entretanto, manter estoques excessivamente baixos pode aumentar o risco de falta.
Por isso, os limites precisam ser definidos considerando a operação e as condições de abastecimento.
O objetivo é buscar equilíbrio entre disponibilidade, espaço de armazenagem e recursos financeiros.
Ponto de reposição
O ponto de reposição indica quando a empresa deve iniciar a análise ou o processo de uma nova compra.
Uma forma simplificada de cálculo considera o consumo médio durante o prazo de fornecimento e uma quantidade de segurança.
A fórmula é:
Ponto de reposição = Consumo médio diário × Prazo de reposição + Estoque de segurança.
Considere uma mercadoria com consumo médio de 12 unidades por dia.
O fornecedor costuma entregar em cinco dias e a empresa definiu um estoque de segurança de 30 unidades.
Nesse exemplo:
12 × 5 + 30 = 90 unidades.
Assim, 90 unidades representam o ponto de reposição calculado para essas condições.
Isso não significa que toda compra deva ocorrer automaticamente nessa quantidade.
A decisão também deve considerar pedidos de compra já realizados, demanda prevista, reservas e possíveis alterações no prazo do fornecedor.
O cálculo é uma referência operacional, não uma garantia de que nunca haverá falta de mercadoria.
Produtos com baixo giro
Nem todos os produtos possuem a mesma velocidade de saída.
Algumas mercadorias são comercializadas frequentemente, enquanto outras permanecem por períodos maiores no depósito.
Identificar produtos com baixo giro ajuda a avaliar compras futuras.
Imagine uma distribuidora que mantém 400 unidades de determinado item, mas comercializa poucas unidades por mês.
Antes de realizar uma nova aquisição, é importante analisar o histórico de vendas e verificar se existe necessidade real de reposição.
Essa análise também pode indicar oportunidades para revisar quantidades compradas, organização do catálogo e condições comerciais.
Entretanto, um produto com baixo giro não é necessariamente desnecessário.
Algumas mercadorias possuem demanda específica e precisam permanecer disponíveis para determinados clientes.
Lotes e validades
Distribuidoras que trabalham com alimentos, bebidas, cosméticos ou outros produtos sujeitos a controle de validade podem precisar acompanhar informações adicionais.
Nesses casos, é importante verificar se o sistema permite identificar os lotes e os prazos relacionados às mercadorias.
O controle contribui para localizar produtos, acompanhar vencimentos e organizar a retirada dos itens conforme as regras adotadas.
Uma prática operacional utilizada em estoques com validade é o FEFO, First Expired, First Out, que prioriza a saída dos produtos com vencimento mais próximo, respeitando as condições de qualidade e comercialização.
A aplicabilidade desse método depende das características das mercadorias e das regras do segmento.
Produtos avariados e perdas
Mercadorias quebradas, danificadas ou inadequadas para comercialização precisam receber tratamento específico.
O problema aparece quando esses produtos continuam integrando o saldo disponível para vendas.
Imagine uma distribuidora de bebidas que possui 120 unidades de determinado item, mas identifica oito unidades avariadas.
Se essas oito unidades continuarem disponíveis, o comercial poderá confirmar uma venda baseada em quantidade incorreta.
Por isso, é importante registrar as ocorrências e impedir que produtos indisponíveis sejam utilizados em novos pedidos.
Dependendo da operação, também pode ser necessário identificar o lote, o motivo da avaria e o destino da mercadoria.
Histórico de movimentações
O histórico permite compreender como determinado saldo foi formado.
Quando existe uma diferença, o responsável precisa consultar entradas, saídas, transferências, reservas e ajustes.
Essa análise ajuda a identificar movimentações que não foram registradas corretamente.
O histórico também pode ser utilizado para avaliar a movimentação de determinados produtos e compreender seu comportamento ao longo do tempo.
A confiabilidade dessa informação depende da utilização correta do sistema.
Como deve funcionar a integração entre compras e estoque?
A integração entre compras e estoque é importante para evitar tanto a falta quanto o excesso de mercadorias.
Quando o setor de compras trabalha sem consultar as movimentações do estoque, pode adquirir produtos que já existem em quantidade suficiente.
Também pode deixar de comprar mercadorias que estão próximas de um nível crítico.
O processo ideal deve considerar as informações disponíveis antes da compra e acompanhar o recebimento até sua conclusão.
Identificação da necessidade de compra
O primeiro passo é analisar quais produtos precisam de reposição.
Essa avaliação deve considerar mais do que o saldo físico.
Entre as informações relevantes estão:
-
Quantidade disponível;
-
Quantidade reservada;
-
Pedidos de compra pendentes;
-
Histórico de vendas;
-
Estoque mínimo;
-
Ponto de reposição;
-
Prazo de entrega dos fornecedores.
Imagine uma distribuidora que possui 100 unidades de um produto.
Desse total, 80 estão reservadas para pedidos confirmados.
A empresa também possui um pedido de compra de 150 unidades, ainda não recebido.
Nesse cenário, existem apenas 20 unidades disponíveis para novas vendas, embora haja uma aquisição prevista.
O setor de compras precisa avaliar quando as 150 unidades chegarão e se a quantidade disponível será suficiente até esse recebimento.
Cotação com fornecedores
Depois de identificar a necessidade, a empresa pode realizar a cotação.
Essa etapa permite comparar condições de fornecimento.
Entre os critérios estão preço, prazo de entrega, quantidade mínima, condições de pagamento e disponibilidade da mercadoria.
O histórico de compras também pode ser utilizado para analisar aquisições anteriores.
Entretanto, o fornecedor com menor preço não será necessariamente a opção mais adequada em todas as situações.
Uma entrega mais demorada pode prejudicar o abastecimento de produtos com alta demanda.
Da mesma maneira, condições de pagamento precisam ser consideradas na análise financeira.
Registro do pedido de compra
Após definir o fornecedor e as condições, a empresa registra o pedido.
Esse documento deve reunir os produtos, quantidades e valores negociados.
Também é importante acompanhar sua situação.
Um pedido realizado não representa, necessariamente, uma entrada física no estoque.
As mercadorias podem estar em transporte, aguardando produção ou pendentes de entrega.
Por isso, é importante distinguir a quantidade comprada da quantidade efetivamente recebida.
Recebimento e conferência
Quando a mercadoria chega, o responsável deve comparar os produtos entregues com o pedido de compra e a documentação correspondente.
A conferência deve verificar quantidades e características relevantes.
Imagine que a distribuidora tenha solicitado 80 caixas e recebido 75.
Essa diferença precisa ser identificada antes de concluir a entrada.
A empresa também deve registrar eventuais produtos incorretos, volumes danificados ou outras divergências.
Quando existe recebimento parcial, o sistema deve permitir identificar o saldo pendente, caso essa funcionalidade faça parte do processo utilizado.
Atualização do estoque
Depois da conferência e da confirmação do recebimento, as quantidades aceitas podem ser incorporadas ao estoque.
Essa movimentação precisa refletir os produtos efetivamente recebidos.
Se o sistema registrar quantidades superiores às existentes, o comercial poderá realizar vendas incorretas.
No cenário contrário, se o recebimento não for registrado, a disponibilidade apresentada será menor do que a realidade.
Por isso, a atualização precisa acompanhar os procedimentos físicos.
Atualização dos custos
As compras também influenciam o custo das mercadorias.
O valor de aquisição pode variar por negociações, condições comerciais, despesas relacionadas e outros fatores aplicáveis.
É importante verificar como o sistema registra e utiliza essas informações.
Diferentes empresas podem utilizar critérios específicos para acompanhamento gerencial e apuração contábil, que precisam estar alinhados às orientações profissionais aplicáveis.
Um produto cujo custo esteja desatualizado pode gerar análises incorretas de margem.
Por isso, o cadastro e os critérios de atualização precisam ser avaliados durante a implantação.
Integração com contas a pagar
A compra também possui consequências financeiras.
O financeiro precisa acompanhar os compromissos relacionados ao fornecedor.
Quando os dados estão integrados, é possível identificar a origem da obrigação e consultar seus vencimentos.
Isso ajuda a evitar que o setor financeiro dependa exclusivamente de documentos encaminhados manualmente por compras.
Também facilita a comparação entre mercadorias adquiridas, valores negociados e compromissos financeiros registrados.
Como o ERP organiza vendas, separação e expedição?
A venda representa apenas o início de uma sequência operacional.
Depois do pedido, a distribuidora ainda precisa verificar disponibilidade, organizar a reserva, preparar a mercadoria, conferir os produtos, faturar e realizar a expedição.
Quando essas etapas não possuem acompanhamento, pedidos podem ficar esquecidos ou avançar com informações incompletas.
Um fluxo organizado ajuda a identificar responsabilidades e pendências.
Registro correto do pedido
O pedido deve conter todas as informações necessárias para sua execução.
Isso inclui cliente, produtos, quantidades, preços e condições comerciais.
Dependendo da operação, também podem ser necessárias observações sobre retirada, entrega ou outras características do atendimento.
O registro correto diminui a necessidade de consultas posteriores.
Imagine que um vendedor confirme uma quantidade com o cliente, mas registre outro valor no pedido.
O estoque poderá separar os produtos conforme o registro incorreto.
Por isso, a conferência dos dados comerciais é importante antes de liberar a operação.
Consulta da disponibilidade
Antes de confirmar um pedido, o comercial precisa verificar a quantidade realmente disponível.
A consulta deve considerar as reservas existentes.
Um produto com saldo físico de 300 unidades pode possuir 240 unidades comprometidas.
Nesse cenário, apenas 60 unidades estarão disponíveis para novas vendas, desconsiderando outros bloqueios.
Sem essa informação, a empresa pode prometer mercadorias já destinadas a outros clientes.
Reserva automática ou manual
A reserva pode ocorrer conforme as regras definidas pela distribuidora.
Em determinadas operações, o sistema poderá reservar os produtos após a confirmação da venda.
Em outras, a reserva dependerá de uma liberação interna.
A empresa precisa compreender como esse processo funciona.
Também é importante verificar o tratamento das reservas quando um pedido é cancelado ou alterado.
Quantidades que deixam de estar comprometidas precisam voltar a compor a disponibilidade, quando não existe outro impedimento.
Liberação dos pedidos
Nem todo pedido deve seguir imediatamente para separação.
A empresa pode estabelecer verificações relacionadas à disponibilidade, condições comerciais e informações necessárias à execução.
Depois da liberação, o pedido passa a fazer parte das atividades do estoque.
O acompanhamento por status ajuda a identificar vendas aguardando análise e pedidos autorizados para preparação.
Separação dos produtos
Na separação, a equipe localiza os produtos e prepara as quantidades solicitadas.
O sistema pode apresentar listas com os itens necessários e suas informações.
Quando existe localização cadastrada, ela pode ser utilizada para facilitar a identificação das mercadorias.
A organização física também influencia essa etapa.
Produtos armazenados sem identificação ou em locais diferentes daqueles registrados dificultam a separação, mesmo quando o pedido está correto.
Por isso, o sistema e o depósito precisam seguir procedimentos compatíveis.
Conferência das mercadorias
Após a separação, os produtos devem ser conferidos.
A equipe precisa verificar se os itens correspondem ao pedido.
A comparação pode envolver código, descrição, quantidade e outras características relevantes.
Imagine um pedido com 15 caixas de um produto e 20 caixas de outro.
Durante a conferência, o responsável identifica que foram separadas 18 caixas do segundo item.
Essa diferença deve ser corrigida antes de a operação avançar.
A conferência contribui para evitar entregas incorretas e retrabalho posterior.
Faturamento do pedido
Depois das verificações previstas no processo, a venda pode seguir para faturamento.
A integração permite aproveitar informações comerciais já registradas.
Entretanto, o faturamento precisa observar as exigências fiscais aplicáveis.
É necessário conferir dados do cliente, produtos, quantidades e demais informações exigidas.
O sistema também deve permitir acompanhar situações em que determinado documento não foi autorizado ou apresenta alguma pendência.
Esses casos precisam ser tratados antes da continuidade da operação, conforme as exigências aplicáveis.
Expedição das mercadorias
A expedição organiza a saída dos pedidos.
A equipe precisa identificar quais operações estão prontas, quais volumes pertencem a cada cliente e quais documentos devem acompanhar a mercadoria.
Em operações com entrega, também pode ser necessário organizar os pedidos por destino ou transportadora.
Uma empresa que atende diversas cidades pode precisar separar as mercadorias conforme as rotas utilizadas.
Já uma distribuidora que trabalha com retirada pode organizar os pedidos por situação de liberação e disponibilidade para o cliente.
O fluxo deve acompanhar a realidade operacional.
Baixa do estoque
A baixa representa a movimentação de saída dos produtos.
O sistema precisa executar essa operação de acordo com as regras configuradas, evitando registros duplicados.
Quando a saída não é considerada corretamente, o estoque pode continuar apresentando produtos que já deixaram o depósito.
Por outro lado, uma baixa realizada indevidamente pode reduzir o saldo antes da movimentação prevista.
Por isso, a empresa precisa compreender qual etapa gera a baixa e como eventuais cancelamentos ou correções são tratados.
Entregas parciais
Algumas distribuidoras precisam atender pedidos parcialmente.
Imagine que um cliente tenha solicitado 100 unidades, mas apenas 70 estejam disponíveis naquele momento.
A empresa pode negociar uma entrega parcial, conforme as condições comerciais e operacionais aplicáveis.
Nesse caso, é necessário controlar o que foi efetivamente entregue e o que permanece pendente.
Sem esse acompanhamento, os responsáveis podem considerar o pedido concluído mesmo existindo mercadorias que ainda precisam ser disponibilizadas.
O sistema deve ser avaliado quanto à capacidade de representar essas situações, quando elas fazem parte da rotina da distribuidora.
Como avaliar os recursos financeiros do ERP?
A gestão financeira precisa acompanhar as consequências das operações comerciais.
Não basta registrar compras e vendas. A empresa também precisa compreender quando os valores serão pagos ou recebidos.
Uma distribuidora pode realizar muitas vendas em determinado período e continuar enfrentando dificuldades de caixa caso os recebimentos estejam concentrados em datas posteriores.
Por isso, a integração financeira deve permitir diferenciar operações realizadas, valores previstos e movimentações efetivas.
Contas a receber
O contas a receber reúne os valores que a empresa possui para receber.
Esses valores podem estar relacionados a vendas realizadas em diferentes condições de pagamento.
O sistema deve permitir consultar títulos em aberto, recebidos, vencidos e futuros.
Também é importante identificar os clientes e as operações que originaram os lançamentos.
Imagine uma venda de R$ 6.000,00 dividida em três parcelas de R$ 2.000,00.
O controle financeiro precisa representar os vencimentos acordados, permitindo acompanhar cada parcela separadamente.
Caso uma delas permaneça em aberto após o vencimento, a gestão deve conseguir identificar a pendência.
Contas a pagar
O contas a pagar organiza os compromissos financeiros.
Entre eles estão valores devidos aos fornecedores e demais despesas registradas.
A empresa precisa acompanhar quanto deverá pagar, a quem e em qual data.
Quando o sistema está integrado às compras, os compromissos podem ser relacionados às aquisições realizadas.
Essa conexão ajuda a identificar a origem de determinado pagamento.
Também contribui para organizar os recursos necessários para cumprir os vencimentos futuros.
Controle de vencimentos
O acompanhamento por vencimento permite identificar obrigações e recebimentos que exigem atenção.
A distribuidora deve conseguir consultar períodos específicos e diferentes situações.
No contas a pagar, isso ajuda a organizar os compromissos.
No contas a receber, facilita a identificação de clientes com valores próximos do vencimento ou em atraso.
Essa informação também pode ser utilizada na elaboração de previsões financeiras.
Baixas financeiras
A baixa representa o registro de um pagamento ou recebimento realizado.
No contas a receber, ela informa que determinado valor foi recebido.
No contas a pagar, registra a quitação da obrigação correspondente.
Essas movimentações precisam ser realizadas corretamente para evitar títulos que permaneçam pendentes depois do pagamento.
Também é importante manter informações suficientes para futuras conferências.
O sistema deve permitir compreender quando a baixa aconteceu, qual valor foi registrado e a que obrigação se refere.
Formas e condições de pagamento
Distribuidoras podem trabalhar com diferentes formas de pagamento.
Algumas vendas são realizadas à vista, enquanto outras envolvem vencimentos futuros ou parcelamentos.
O sistema precisa registrar as condições acordadas.
O mesmo cuidado deve ser adotado nas compras.
Quando as condições estão relacionadas às operações, o financeiro consegue acompanhar os vencimentos sem depender de lançamentos completamente independentes.
Também é importante avaliar como o sistema trata alterações e situações excepcionais, conforme os procedimentos da empresa.
Fluxo de caixa
O fluxo de caixa permite acompanhar entradas e saídas de recursos financeiros ao longo do tempo.
É importante diferenciar valores efetivamente movimentados daqueles previstos para períodos futuros.
O Sebrae, em seu material sobre fluxo de caixa, explica que essa ferramenta permite registrar e projetar entradas e saídas, contribuindo para antecipar possíveis necessidades financeiras.
Considere uma distribuidora que possui R$ 40.000,00 disponíveis no início da semana.
Durante o período, estão previstos recebimentos de R$ 25.000,00 e pagamentos de R$ 50.000,00.
Nesse exemplo simplificado, se todas as movimentações ocorrerem conforme a previsão, o saldo final será de R$ 15.000,00.
A conta é:
R$ 40.000,00 + R$ 25.000,00 − R$ 50.000,00 = R$ 15.000,00.
Esse cálculo permite compreender como os compromissos podem afetar a disponibilidade financeira.
Entretanto, é importante atualizar a previsão com base nos pagamentos e recebimentos efetivamente realizados.
Conciliação financeira
A conciliação verifica se os registros financeiros correspondem às movimentações efetivas.
Diferenças podem surgir por lançamentos incorretos, pagamentos ainda não identificados ou baixas realizadas com informações divergentes.
A empresa precisa conferir essas situações.
Imagine que o sistema apresente uma parcela como recebida, mas o valor correspondente não tenha sido identificado na conta bancária.
Nesse caso, é necessário investigar o registro e verificar o que ocorreu.
A conciliação ajuda a identificar inconsistências antes que elas prejudiquem os relatórios.
Inadimplência
A inadimplência representa valores vencidos que permanecem sem recebimento.
Uma distribuidora precisa acompanhar essas pendências para compreender a situação de sua carteira.
O sistema deve facilitar consultas por cliente, período e valor.
Também é importante diferenciar uma venda realizada de um valor efetivamente recebido.
Uma empresa pode aumentar o faturamento e continuar com problemas financeiros se uma parte significativa dos recebimentos não ocorrer nos prazos previstos.
Por isso, a análise comercial deve ser acompanhada de informações financeiras.
Relatórios financeiros
Os relatórios precisam apresentar dados úteis para a gestão.
Entre eles estão compromissos futuros, contas vencidas, recebimentos realizados, pagamentos efetuados e fluxo de caixa.
Também é importante que as consultas permitam identificar períodos e origens das movimentações.
A integração com compras e vendas facilita a análise porque relaciona os registros financeiros às operações comerciais.
Quais relatórios e indicadores um ERP para Distribuidoras deve possuir?
Os relatórios são importantes porque transformam movimentações operacionais em informações que podem apoiar decisões.
Entretanto, a quantidade de relatórios disponíveis não deve ser o único critério de avaliação.
A gestão precisa verificar se eles apresentam os dados necessários para compreender a operação.
Também é importante que as informações sejam atualizadas corretamente.
Vendas por período
Esse relatório permite acompanhar as vendas realizadas em determinado intervalo.
A empresa pode comparar dias, semanas ou meses para observar variações no movimento comercial.
Essas informações ajudam a compreender o comportamento da demanda.
Entretanto, comparações precisam considerar fatores que influenciam os resultados, como sazonalidade, alterações de preços e mudanças na operação.
Vendas por produto
O relatório apresenta informações sobre as mercadorias comercializadas.
A distribuidora consegue analisar quais itens tiveram maior ou menor participação nas vendas.
Também pode observar quantidades e valores movimentados.
Esses dados ajudam no planejamento das compras e na avaliação do estoque.
Vendas por cliente
Esse relatório permite acompanhar o histórico comercial dos clientes.
A empresa pode consultar frequência de compras, valores e produtos adquiridos.
Essas informações ajudam a compreender a composição da carteira.
Também permitem identificar clientes que deixaram de comprar em determinados períodos, considerando as características das negociações.
Produtos mais vendidos
Identificar produtos com maior demanda ajuda a acompanhar a necessidade de reposição.
Entretanto, os itens mais vendidos não são necessariamente aqueles que oferecem maior margem.
Por isso, é importante relacionar volume de vendas, custos e resultados.
Uma mercadoria pode apresentar grande movimentação, mas exigir uma análise cuidadosa de rentabilidade.
Margem das vendas
A margem permite avaliar a relação entre o valor de venda e os custos considerados.
É importante distinguir margem de lucro de margem de contribuição, pois os cálculos utilizam critérios diferentes.
Em um exemplo simplificado de margem bruta, considere um produto vendido por R$ 100,00 cujo custo da mercadoria vendida seja de R$ 60,00.
A diferença é de R$ 40,00.
Nesse caso:
Margem bruta = (100 − 60) ÷ 100 × 100 = 40%.
Esse exemplo não considera todas as despesas e tributos que podem influenciar o resultado final da operação.
Por isso, a análise precisa utilizar os critérios adequados e informações de custo confiáveis.
Também é importante não confundir margem com markup.
Posição de estoque
O relatório de posição de estoque permite consultar as quantidades registradas.
Dependendo dos recursos disponíveis, pode apresentar saldo por produto, depósito e outras classificações.
É importante verificar se existem informações sobre reservas e disponibilidade.
Essa consulta ajuda compras e vendas a trabalharem com dados consistentes.
Produtos abaixo do estoque mínimo
O relatório identifica mercadorias que atingiram níveis definidos como críticos.
Essas informações podem orientar o processo de reposição.
Entretanto, a decisão de compra deve considerar também pedidos já realizados, previsão de recebimento e demanda esperada.
Giro de estoque
O giro de estoque ajuda a compreender a velocidade de renovação das mercadorias.
Uma forma de cálculo utiliza o custo das mercadorias vendidas dividido pelo estoque médio, ambos avaliados em valores compatíveis.
Imagine que o custo das mercadorias vendidas em determinado período seja de R$ 240.000,00 e o estoque médio, avaliado pelo mesmo critério, seja de R$ 80.000,00.
Nesse exemplo:
Giro de estoque = R$ 240.000,00 ÷ R$ 80.000,00 = 3.
Isso significa que o estoque girou três vezes no período analisado, conforme esse método de cálculo.
O resultado precisa ser interpretado considerando o segmento e as características da operação.
Produtos sem movimentação
Esse relatório identifica itens que permaneceram sem determinadas movimentações durante o período selecionado.
A informação pode ajudar a localizar mercadorias com pouca demanda.
Entretanto, a ausência de movimentação não significa automaticamente que o produto deve ser retirado do catálogo.
É importante analisar sua função comercial e as necessidades dos clientes.
Compras por fornecedor
O relatório permite acompanhar aquisições realizadas junto aos fornecedores.
A empresa pode analisar produtos, valores, quantidades e frequência das compras.
Esses dados contribuem para comparar o histórico de fornecimento e apoiar futuras negociações.
Contas a pagar
O relatório apresenta os compromissos financeiros.
É importante conseguir identificar valores vencidos, próximos do vencimento e pagos.
Essas informações ajudam a organizar a disponibilidade financeira necessária para os próximos períodos.
Contas a receber
O contas a receber permite acompanhar os valores devidos pelos clientes.
O relatório pode apresentar títulos em aberto, recebidos e vencidos.
Quando existe integração com vendas, também é possível relacionar esses lançamentos às operações comerciais.
Fluxo de caixa
O relatório de fluxo de caixa permite analisar entradas e saídas de recursos.
É importante distinguir movimentações efetivas de previsões.
A gestão pode utilizar essas informações para acompanhar períodos de maior concentração de pagamentos e recebimentos.
Indicadores operacionais importantes
| Indicador | O que permite acompanhar |
|---|---|
| Giro de estoque | Velocidade de renovação das mercadorias |
| Estoque mínimo | Produtos que exigem análise de reposição |
| Vendas por produto | Demanda e participação dos itens nas vendas |
| Margem | Resultado das vendas conforme os custos considerados |
| Inadimplência | Valores vencidos e ainda não recebidos |
| Compras por fornecedor | Histórico e volume das aquisições |
| Fluxo de caixa | Entradas, saídas e disponibilidade financeira |
| Pedidos pendentes | Operações que ainda precisam ser concluídas |
| Divergências de inventário | Diferenças entre saldos registrados e físicos |
Os indicadores precisam ser analisados de maneira conjunta.
Imagine que determinado produto apresente aumento nas vendas.
A gestão pode consultar seu estoque, verificar o giro, analisar compras recentes e observar a margem.
Da mesma maneira, um aumento no faturamento pode ser comparado ao contas a receber para verificar se os valores estão sendo recebidos conforme o previsto.
Essa integração entre informações ajuda a evitar decisões baseadas em números isolados.
Como escolher o melhor ERP para Distribuidoras?
A escolha de um sistema precisa começar pelo entendimento da operação.
O melhor ERP não é necessariamente aquele que apresenta a maior lista de funcionalidades.
É aquele que consegue atender aos processos utilizados pela empresa, compartilhar informações entre os setores e oferecer condições adequadas para acompanhar o crescimento.
O DistribuidorPRO, por exemplo, apresenta uma solução voltada ao segmento de distribuição, com recursos relacionados a estoque, vendas, financeiro e emissão fiscal.
O site também descreve funcionalidades como controle de múltiplos depósitos, lotes, validades, PDV integrado e diferentes integrações comerciais.
Esses recursos podem servir como referências durante a avaliação, mas a empresa deve confirmar, em uma demonstração, sua disponibilidade, configuração e adequação à rotina específica.
Mapear os processos atuais
Antes de contratar um sistema, é importante compreender como as atividades são realizadas.
O mapeamento deve identificar o caminho das informações entre os setores.
No processo de compras, por exemplo, a empresa precisa entender como identifica necessidades, negocia com fornecedores e registra pedidos.
No estoque, deve observar recebimentos, entradas, saídas, reservas, transferências e inventários.
Nas vendas, precisa analisar desde o registro do pedido até a liberação para separação.
Depois disso, entram faturamento, expedição e financeiro.
Esse levantamento ajuda a identificar quais funcionalidades são realmente necessárias.
Também permite localizar atividades que dependem de controles manuais e informações repetidas.
Definir funcionalidades indispensáveis
Depois de mapear os processos, a empresa deve organizar suas prioridades.
Alguns recursos podem ser essenciais desde o início.
Outros podem ser utilizados somente em uma etapa posterior.
Uma distribuidora que possui apenas um depósito, por exemplo, pode não precisar imediatamente de controles avançados para múltiplos locais de armazenamento.
Entretanto, se existe um plano de expansão, essa possibilidade pode influenciar a escolha.
O ideal é separar necessidades atuais de funcionalidades desejáveis para o futuro.
Isso evita contratar recursos desnecessários ou escolher uma solução que não atende processos essenciais.
Avaliar a facilidade de utilização
Um sistema precisa ser utilizado diariamente por pessoas com diferentes responsabilidades.
Por isso, a facilidade de uso merece atenção.
Durante a demonstração, a empresa deve observar tarefas comuns.
Entre elas estão cadastrar produtos, registrar compras, consultar estoque, criar pedidos, faturar e verificar contas financeiras.
É importante analisar se os caminhos são compreensíveis e se os usuários conseguem localizar as informações necessárias.
Também é recomendável envolver colaboradores que utilizarão a ferramenta.
Eles podem identificar necessidades práticas que não aparecem em uma apresentação comercial.
Verificar a integração entre módulos
A existência de módulos de compras, estoque e financeiro não garante integração completa.
Por isso, é importante acompanhar uma operação de ponta a ponta.
Uma demonstração pode começar pelo cadastro de um produto e pelo registro de uma compra.
Depois, deve acompanhar o recebimento, a atualização do estoque, a venda, a reserva, a separação e o faturamento.
O financeiro também precisa ser verificado.
O objetivo é compreender quais informações são compartilhadas automaticamente e quais etapas exigem intervenção dos usuários.
Avaliar o controle de estoque
O estoque merece atenção especial.
A empresa deve verificar se o sistema permite acompanhar movimentações, reservas, transferências e ajustes.
Também é importante avaliar inventários, histórico de movimentações e relatórios.
Distribuidoras que trabalham com diferentes depósitos precisam verificar como são controlados os saldos de cada local.
Já empresas que comercializam produtos com validade devem analisar os recursos relacionados a lotes e vencimentos.
Analisar o volume de produtos e pedidos
O porte da operação influencia a escolha.
Uma distribuidora que trabalha com algumas centenas de produtos possui necessidades diferentes de outra que mantém milhares de itens cadastrados.
O número de pedidos também precisa ser considerado.
A empresa deve avaliar como o sistema organiza consultas, registros e movimentações frequentes.
Quando existem muitos usuários simultâneos, é importante verificar como a solução atende essa característica.
A avaliação deve considerar o volume atual e possíveis necessidades futuras.
Verificar os relatórios disponíveis
A gestão precisa saber quais informações serão utilizadas para acompanhar a empresa.
Durante a demonstração, é importante solicitar exemplos dos relatórios.
Entre eles estão posição de estoque, vendas por período, giro de mercadorias, compras, contas a pagar e contas a receber.
Também é necessário verificar as opções de filtros e consultas.
Um relatório pode existir, mas não apresentar os dados de maneira adequada para determinada necessidade.
Por isso, o ideal é avaliar exemplos relacionados à operação real da distribuidora.
Considerar a capacidade de crescimento
O sistema deve ser avaliado considerando a evolução da empresa.
Uma distribuidora pode ampliar o catálogo, contratar novos vendedores, abrir depósitos ou aumentar o volume de pedidos.
Também pode incorporar novos canais comerciais.
Por isso, é importante compreender as possibilidades de expansão e integração.
Entretanto, a decisão deve considerar necessidades concretas, evitando contratar funcionalidades apenas porque parecem modernas.
Verificar segurança e controle de acesso
O ERP concentra informações importantes da empresa.
Entre elas estão dados comerciais, financeiros e cadastrais.
Por isso, é necessário avaliar o controle de acesso dos usuários.
Nem todos os colaboradores precisam visualizar ou alterar todas as informações.
Uma pessoa responsável pela separação pode precisar consultar pedidos e produtos sem necessariamente acessar dados financeiros.
Da mesma maneira, usuários do financeiro precisam de permissões adequadas às suas atividades.
A distribuidora deve verificar como são administrados os acessos, as alterações e a proteção dos dados.
A Autoridade Nacional de Proteção de Dados (ANPD) disponibiliza orientações sobre medidas de segurança da informação para agentes de tratamento de pequeno porte.
Essas orientações podem apoiar a avaliação de procedimentos relacionados à proteção de informações pessoais.
Analisar o custo-benefício
O preço deve ser considerado, mas não isoladamente.
Uma solução de menor mensalidade pode exigir a manutenção de controles paralelos caso não atenda aos processos necessários.
Por outro lado, contratar funcionalidades sem utilidade também pode gerar custos desnecessários.
A análise deve considerar o investimento total e aquilo que o sistema efetivamente oferece.
Entre os pontos que merecem atenção estão quantidade de usuários, implantação, treinamento, funcionalidades disponíveis, integrações, suporte e possíveis serviços adicionais.
Também é importante compreender quais condições estão previstas no contrato.
O objetivo é identificar uma solução compatível com a operação e com a capacidade de investimento da empresa.
Solicitar uma demonstração com situações reais
Uma demonstração é mais útil quando utiliza exemplos próximos da rotina.
Em vez de observar apenas telas e menus, a distribuidora pode apresentar situações específicas.
Considere alguns testes:
-
Registrar uma compra e acompanhar o recebimento parcial.
-
Conferir como o estoque é atualizado.
-
Criar uma venda com quantidade superior ao saldo disponível.
-
Verificar como o sistema trata reservas.
-
Acompanhar a separação e o faturamento.
-
Consultar os lançamentos financeiros relacionados.
-
Verificar os relatórios gerados pelas movimentações.
Esses testes ajudam a compreender o funcionamento da integração.
Também permitem identificar dúvidas antes da contratação.
Quais erros evitar ao escolher um ERP para Distribuidoras?
A contratação de um sistema de gestão influencia diferentes áreas da empresa.
Por isso, uma escolha inadequada pode gerar dificuldades que somente aparecem durante a utilização.
Conhecer os principais erros ajuda a organizar a avaliação.
Escolher apenas pelo preço
Uma mensalidade menor pode parecer vantajosa inicialmente.
Entretanto, o investimento precisa ser comparado com as funcionalidades necessárias.
Se o sistema não atende aos processos de estoque, vendas ou financeiro, a empresa poderá continuar dependendo de outros controles.
Isso pode aumentar a complexidade da operação.
O ideal é avaliar o custo total e a adequação aos processos.
Não mapear os processos
Contratar um ERP sem compreender a rotina da distribuidora pode gerar dificuldades durante a implantação.
A empresa pode descobrir posteriormente que determinada etapa exige um procedimento diferente daquele previsto.
Por isso, o levantamento deve acontecer antes da escolha.
É importante identificar quais atividades precisam ser integradas e quais particularidades precisam ser atendidas.
Ignorar necessidades específicas
Cada distribuidora possui características próprias.
Uma empresa que comercializa bebidas pode precisar controlar lotes e validades.
Outra pode trabalhar com grande variedade de produtos e diferentes unidades comerciais.
Também existem operações que precisam acompanhar pedidos de vendedores externos ou movimentações entre depósitos.
Essas necessidades devem fazer parte da avaliação.
Não verificar o controle de estoque
O estoque é uma das áreas mais importantes.
Por isso, não basta confirmar que o sistema possui um módulo com esse nome.
A empresa precisa avaliar como são realizadas entradas, saídas, reservas, transferências e ajustes.
Também deve verificar a diferença entre saldo físico e disponível.
Um controle inadequado pode afetar compras, vendas e separação de pedidos.
Não avaliar a integração financeira
Vendas e compras precisam estar relacionadas ao financeiro.
Se as informações comerciais precisam ser digitadas novamente para gerar os lançamentos financeiros, a empresa pode continuar enfrentando problemas de duplicidade.
Por isso, é importante verificar como os valores são gerados e acompanhados.
Também devem ser avaliados vencimentos, baixas e relatórios.
Escolher um sistema difícil de utilizar
Uma ferramenta com muitos recursos pode apresentar dificuldades se as atividades mais comuns forem complexas.
Durante a avaliação, é importante observar como os usuários realizam suas tarefas.
Também é necessário considerar o treinamento e a adaptação da equipe.
A utilização incorreta pode comprometer a qualidade dos registros, independentemente das funcionalidades disponíveis.
Não preparar os cadastros
Produtos duplicados, descrições incorretas, preços desatualizados e saldos inconsistentes podem prejudicar a implantação.
Por isso, é importante revisar os dados antes de transferi-los.
O sistema pode organizar informações, mas não consegue garantir sozinho que todos os registros importados estejam corretos.
Manter controles paralelos desnecessários
Depois da implantação, algumas empresas continuam utilizando planilhas que repetem informações já registradas no ERP.
Isso pode criar versões diferentes dos mesmos dados.
Imagine que o sistema apresente determinado saldo e uma planilha paralela informe outra quantidade.
Os usuários podem ficar sem saber qual registro deve ser utilizado.
Sempre que possível, os processos atendidos pelo sistema devem utilizar a base definida pela empresa.
Controles externos podem continuar existindo quando possuem finalidade específica, mas precisam ter responsabilidades claras.
Não acompanhar os resultados
A implantação não deve ser considerada o final do processo.
Depois que o sistema começa a ser utilizado, é importante verificar se os procedimentos estão funcionando.
A empresa pode acompanhar divergências de estoque, pedidos pendentes, dificuldades dos usuários e qualidade dos relatórios.
Essas informações ajudam a identificar ajustes necessários.
Como implantar um ERP para Distribuidoras de forma organizada?
A implantação precisa ser planejada para que a mudança não prejudique as atividades da empresa.
Não basta contratar o sistema e começar a registrar operações.
É necessário revisar cadastros, definir processos, configurar acessos, organizar saldos e orientar os usuários.
Uma sequência recomendada é:
Mapeamento → Revisão de dados → Configuração → Treinamento → Testes → Implantação → Conferência → Acompanhamento.
1. Mapear os processos
O primeiro passo é identificar como a distribuidora funciona.
A empresa precisa compreender as atividades realizadas em compras, recebimento, estoque, vendas, separação, faturamento, expedição e financeiro.
Também deve identificar quem é responsável por cada etapa.
Esse mapeamento ajuda a estabelecer como as informações deverão avançar dentro do sistema.
2. Revisar os cadastros
Antes da implantação, é necessário verificar a qualidade dos dados.
Os principais cadastros devem ser analisados para identificar registros duplicados, informações incorretas ou desatualizadas.
Entre eles estão produtos, clientes, fornecedores, preços e unidades de medida.
Também é importante revisar as informações fiscais necessárias para a operação, com orientação profissional adequada.
Essa preparação ajuda a evitar que inconsistências existentes sejam transferidas para o novo sistema.
3. Organizar os saldos iniciais
Os saldos iniciais representam a situação da distribuidora no momento da mudança.
É importante organizar principalmente estoque, contas a pagar e contas a receber.
O estoque merece atenção especial.
Se os saldos forem incorporados incorretamente, as primeiras vendas poderão utilizar quantidades diferentes daquelas existentes fisicamente.
Por isso, pode ser necessário realizar conferências ou inventários antes da entrada em operação.
No financeiro, os valores em aberto precisam ser revisados para evitar duplicidades e esquecimentos.
4. Definir usuários e permissões
Cada colaborador deve possuir acesso compatível com suas responsabilidades.
A empresa precisa identificar quais setores utilizarão o sistema e quais atividades serão realizadas.
O responsável pelo estoque pode precisar consultar produtos, movimentações e pedidos.
O financeiro precisa acessar contas a pagar, contas a receber e informações relacionadas.
A gestão pode precisar de relatórios e consultas adicionais.
A definição de permissões contribui para organizar responsabilidades e diminuir alterações indevidas.
5. Configurar compras e vendas
Os processos devem acompanhar os procedimentos definidos pela empresa.
Nas compras, é importante estabelecer como serão registrados pedidos, recebimentos e entradas.
Nas vendas, devem ser definidos os critérios de registro, reserva, separação, conferência e faturamento.
O objetivo é permitir que os usuários compreendam qual etapa deve ser realizada e quando a operação pode avançar.
6. Padronizar movimentações de estoque
O estoque precisa seguir regras claras.
Entradas, saídas, reservas, transferências, devoluções e ajustes devem possuir procedimentos definidos.
Também é necessário orientar os usuários sobre o momento correto de registrar cada movimentação.
Os ajustes, por exemplo, não devem substituir o registro normal das operações.
A padronização ajuda a manter os saldos consistentes.
7. Treinar os usuários
O treinamento deve considerar as atividades de cada setor.
Compras precisa compreender pedidos e recebimentos.
O estoque deve conhecer entradas, saídas, reservas e separação.
O comercial precisa dominar o registro e acompanhamento das vendas.
O financeiro deve compreender lançamentos, vencimentos e baixas.
Também é importante explicar como as atividades de um setor afetam os demais.
Dessa maneira, os usuários compreendem não apenas quais telas utilizar, mas por que determinados procedimentos são necessários.
8. Realizar testes antes da operação definitiva
Antes de utilizar o novo sistema como principal ferramenta, é importante verificar os processos configurados.
Os testes devem representar situações próximas da rotina.
Uma compra pode ser registrada para acompanhar seu recebimento e a atualização do estoque.
Posteriormente, pode ser criado um pedido de venda para verificar disponibilidade, reserva e faturamento.
O financeiro também precisa ser conferido.
Quando possível, esses testes devem ocorrer em ambiente apropriado, sem gerar movimentações reais ou documentos fiscais de produção indevidamente.
9. Acompanhar as primeiras operações
Mesmo com preparação, as primeiras atividades devem ser acompanhadas.
É importante verificar se os saldos estão corretos e se os lançamentos estão seguindo os procedimentos previstos.
A empresa pode conferir compras recebidas, pedidos faturados, baixas de estoque e movimentações financeiras.
Esse acompanhamento ajuda a identificar dificuldades rapidamente.
10. Avaliar os resultados e realizar melhorias
Depois da implantação, a gestão deve acompanhar o funcionamento do sistema.
Entre os pontos que podem ser observados estão divergências de estoque, quantidade de pedidos pendentes, utilização de controles paralelos e qualidade dos registros financeiros.
Também é importante ouvir os usuários.
Dificuldades recorrentes podem indicar necessidade de treinamento, revisão de procedimentos ou ajustes de configuração.
O objetivo é aprimorar a utilização conforme as necessidades da operação.
Perguntas frequentes sobre ERP para Distribuidoras
Um ERP para Distribuidoras serve para empresas pequenas?
Sim. Uma distribuidora pequena também pode utilizar um sistema integrado para organizar compras, estoque, vendas e financeiro. A escolha deve considerar o volume de operações, as funcionalidades necessárias e o investimento disponível.
Qual é a principal vantagem de utilizar um ERP em uma distribuidora?
A principal vantagem está na integração das informações. Quando compras, estoque, vendas e financeiro utilizam dados relacionados, a empresa pode reduzir lançamentos duplicados e acompanhar os processos com maior organização.
O ERP consegue evitar vendas sem estoque?
Um ERP com controle adequado de disponibilidade e reservas pode ajudar a reduzir esse problema. Entretanto, os saldos precisam estar atualizados e os procedimentos de movimentação devem ser realizados corretamente.
O ERP substitui o controle físico de estoque?
Não. O sistema registra e organiza informações, mas a empresa continua precisando conferir mercadorias recebidas, separadas e armazenadas. Inventários e procedimentos de controle físico permanecem importantes.
É possível acompanhar compras e vendas no mesmo sistema?
Sim, desde que a solução ofereça os módulos e a integração necessários. É importante verificar como os pedidos de compra, recebimentos, vendas, faturamento e movimentações financeiras se relacionam.
Como saber se um ERP atende à minha distribuidora?
O ideal é mapear os processos da empresa e solicitar uma demonstração com situações reais. A avaliação deve considerar funcionalidades, integração, facilidade de uso, relatórios, custos e necessidades futuras.
O que é mais importante durante a implantação?
A organização dos dados e dos processos. Cadastros revisados, saldos conferidos, usuários treinados e movimentações padronizadas ajudam a reduzir inconsistências durante a mudança.
Conclusão: como escolher um ERP adequado à rotina da distribuidora?
Escolher um ERP para Distribuidoras exige compreender os processos que fazem parte da operação e identificar quais informações precisam ser compartilhadas entre os setores.
Uma compra interfere no abastecimento. O estoque influencia a disponibilidade para vendas. Os pedidos precisam passar por separação, conferência, faturamento e expedição. Ao mesmo tempo, as operações comerciais geram compromissos e recebimentos que precisam ser acompanhados pelo financeiro.
Quando essas etapas utilizam informações integradas, a empresa consegue reduzir a dependência de controles paralelos e acompanhar suas atividades com maior clareza.
Entretanto, a escolha não deve considerar apenas a quantidade de funcionalidades apresentadas.
O sistema precisa atender às necessidades reais, oferecer condições adequadas de utilização e permitir que os usuários executem os procedimentos definidos.
O controle de estoque merece atenção especial, principalmente porque divergências podem afetar compras e vendas ao mesmo tempo.
Também é importante verificar como são tratadas reservas, recebimentos, transferências, ajustes e inventários.
No financeiro, a integração precisa permitir relacionar as operações comerciais aos valores correspondentes, distinguindo lançamentos previstos de pagamentos e recebimentos realizados.
Os relatórios devem oferecer informações relevantes para acompanhar vendas, estoque, compras e fluxo de caixa.
Outro ponto importante é o planejamento da implantação.
Cadastros incorretos, movimentações sem padrão e usuários sem treinamento podem comprometer os resultados mesmo quando o sistema possui funcionalidades adequadas.
Por isso, a implantação precisa incluir revisão de dados, configuração de processos, testes e acompanhamento das primeiras operações.
A empresa também deve considerar suas necessidades futuras.
Uma distribuidora pode ampliar o catálogo, movimentar volumes maiores, trabalhar com novos depósitos ou incorporar diferentes canais comerciais.
Escolher uma solução compatível com essa evolução pode contribuir para evitar mudanças frequentes de ferramenta.
Assim, o melhor sistema é aquele que reúne funcionalidades compatíveis com a operação, informações confiáveis, facilidade de uso e integração entre os setores.
Os benefícios dependem da combinação entre tecnologia, procedimentos bem definidos e utilização correta das informações.
Conheça uma solução de ERP para sua distribuidora
Se a sua empresa precisa organizar compras, estoque, vendas, faturamento e financeiro, vale conhecer os recursos disponíveis no DistribuidorPRO.
A solução apresenta funcionalidades voltadas à gestão de distribuidoras, incluindo controle de mercadorias, operações comerciais, emissão fiscal e acompanhamento financeiro.
Acesse a página do DistribuidorPRO e solicite uma demonstração para avaliar como o sistema atende aos processos da sua operação.
Para aprofundar o assunto, confira também o artigo ERP Distribuidora: Reduza Custos e Aumente a Produtividade Agora.